

26.9万亿“六张网”投资全景:看懂资金流向,把握跨网交叉的核心红利
发布日期:2026-10-26 浏览量:1086
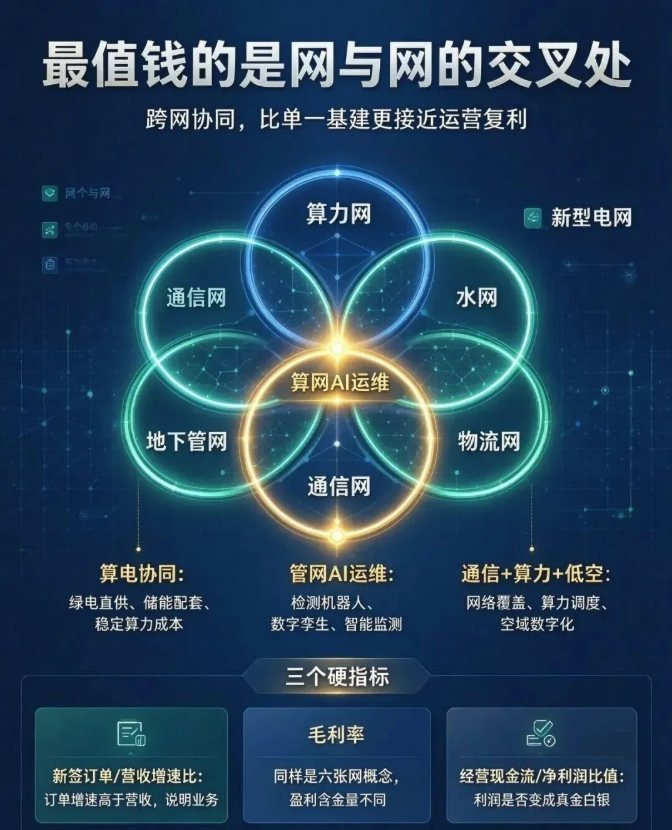
“十五五”期间,国内落地总规模26.9万亿的“六张网”超级投资计划,涵盖水网、新型电网、算力网、新一代通信网、城市地下管网、物流网六大核心领域。市场普遍将其简单定义为新一轮大基建,但这一认知会错过本次投资最核心、最具价值的商业红利。
传统基建的核心是一次性工程施工收益,而六张网的核心逻辑截然不同:工程款是一次性收益,运营收入才是持续性复利收益。
这六大网络并非传统基建的简单复刻与重复建设,而是国家对能源流、数据流、物资流、城市生命线的全方位系统性重构。本次万亿级投入,表面是基建工程落地,本质是国家级产业能力的升级重塑。而每一次国家级超级投资落地,真正的高价值机会,从不来自规模最大的基础环节,而是藏在三大核心问题的交叉地带:资金最终流向何处、哪些主体能够稳定收钱、哪些模式可以实现长期反复收钱。
01水网+地下管网:万亿规模打底,订单确定但利润微薄
1. 水网(超6万亿):央企主导主干,民企聚焦配套细分
作为六张网中规模靠前的核心板块,水网工程以跨流域调水、大型水库、水利枢纽等重资产大工程为主,核心总包环节由电建、能建等头部央企垄断,民营企业难以切入核心赛道。
该领域的民营机会集中在配套细分赛道:PCCP管材、球墨铸铁管、水泵闸门、智慧水务等配套产品与服务。整体来看,行业订单确定性充足,但商业模式存在明显短板:行业毛利率偏低、项目账期漫长。管材行业竞争格局成熟、内卷严重,利润空间被持续压缩;智慧水务赛道概念优质,但项目付费方以地方政府为主,回款效率完全依托地方财政实力,现金流稳定性不足。
2. 地下管网(约5万亿):政策脉冲机会,分散且依赖财政
本次计划将完成77万公里城市地下管网改造,总投资规模达5万亿级,是典型的政策驱动型短期赛道。管材更新、非开挖修复、管网检测机器人、泄漏智能监测等细分领域,具备极强的短期订单爆发力。
但赛道短板十分突出:项目高度分散,全国数百个县市拆分落地,单一项目体量小、标准化程度低,且营收回款完全绑定地方财政,持续性与稳定性受限。
3. 赛道核心总结
水网与地下管网两大赛道,整体资金投入明确、落地订单充足,但企业可落地的真实利润极薄。这类赛道不具备成长股的长期爆发属性,更适合以订单弹性+现金流分红的保守逻辑布局,主打稳健波段收益,而非长期成长溢价。
02新型电网:确定性天花板最高,增值空间在服务延伸
新型电网总投资超5万亿,是六张网中商业模式最清晰、回款最稳定、政策确定性最强的优质赛道。特高压、直流输电等核心骨干工程由国家电网、南方电网主导,头部设备企业订单饱满、回款规范、坏账风险极低。
但市场存在核心认知误区:电网设备龙头的公开订单早已被市场充分定价,肉眼可见的机会,已经无法带来超额收益。
电网赛道真正的核心机会,不在于单纯售卖电力设备的制造环节,而在于从设备销售向系统集成、长期运营服务的商业模式延伸。例如企业从单一售卖PCS设备,升级为提供全套储能系统集成方案,进一步参与电力市场交易、电网运维运营,完成从“制造厂商”到“运营服务商”的转型。能够落地运营端业务的企业,估值弹性与成长空间,远高于纯设备制造企业。
目前配电网智能化、新型储能、虚拟电厂三大细分方向热度最高,但行业共性问题显著:高度依赖政策驱动,商业化落地、规模化盈利节奏偏慢。其中储能赛道装机量持续爆发,但全产业链多数环节毛利率已降至低位;虚拟电厂政策地位已明确,但行业仍处于早期落地阶段,尚未形成成熟的盈利模式。
03算力网:成长弹性拉满,落地风险与机遇并存
算力网总投资约4万亿,是六张网中成长弹性最大、想象空间最足的赛道,智算中心、国产AI芯片、高端服务器、液冷电源等硬件环节直接受益于行业扩产。
但行业存在核心悖论:算力基础设施投资热度空前高涨,算力资产的实际投资回报率却参差不齐。过去两年全国大量智算中心密集落成,但行业整体上架率、有效利用率偏低,大量算力资源处于闲置状态;国产AI芯片性能持续迭代追赶国际水平,但生态适配成本高、客户迁移切换难度大,技术落地存在真实壁垒。
算力网的核心机会,不在于“谁在建算力中心、谁在卖硬件”,而在于谁能解决算力落地难、利用率低的行业痛点。其中算电协同是最优交叉赛道:算力产业属于高能耗领域,需要稳定、低成本的绿电供给,同时依托储能、特高压电网保障供电稳定。算力+能源的跨界融合,诞生了高毛利、高确定性的全新商业模式。这类企业避开了硬件同质化价格战,通过优化算力运行成本、保障算力运行稳定性,赚取持续性服务收益,商业闭环更加完善。
04通信网+物流网:方向明确红利可期,兑现节奏循序渐进
1. 新一代通信网:硬件先行落地,软件服务滞后兑现
5G-A商用、6G技术试验、卫星互联网、高端光模块、射频天线等硬件环节,是通信网建设的先行落地领域,订单释放速度快、受益逻辑直接。但下游车联网、低空经济、工业互联网等核心应用场景,商业化模式尚未成熟,盈利兑现节奏存在极大不确定性。整体呈现“硬件先落地、软件后跟进、服务慢兑现”的行业格局。
2. 物流网:降本增效赋能行业,企业利润弹性有限
物流网核心聚焦多式联运、冷链物流、县域城乡仓配三大方向。工程建设端核心受益主体为中交、港口等基建央企,运营端核心看顺丰、京东物流等头部物流企业。
但物流网的核心逻辑是社会物流成本整体下降,红利更多赋能制造业、实体经济,而非物流企业本身。物流行业利润受油价、人力成本、行业内卷竞争等多重因素制约,盈利天花板清晰,长期利润弹性有限。
05核心超额红利:真正的机会,在网与网的交叉地带
六张网的投资红利中,最容易被市场忽视、同时最具超额收益潜力的机会,不在单一网络的内部赛道,而在多网融合的交叉领域。单一网络建设只能赚取一次性工程施工利润,而跨网协同的融合赛道,能够赚取长期、复利式的运营服务收入,估值弹性与盈利持续性远超传统基建。
1. 算电协同(算力网+新型电网)
算力中心对电力的稳定性、低成本性需求极高,储能、特高压、绿电体系是算力产业落地的核心支撑。该赛道由“算力产业爆发+新型电网升级”双高景气赛道驱动,确定性极强。目前大唐中卫绿电直供项目已正式投运,宁夏、内蒙古等算力重镇的算电协同项目加速落地,行业进入规模化落地阶段。
2. 管网AI运维(水网+地下管网+算力)
全国77万公里地下管网的检测、监测、修复工作,传统人工模式成本高、效率低、误差大。依托AI检测机器人、数字孪生管网、大数据监测的智能化运维模式,实现了基建与科技的软硬结合,彻底重构管网运维商业模式,具备长期替代空间。
3. 通信+算力+低空(通信网+算力网)
低空经济的商业化落地,离不开通信网络全域覆盖、算力智能调度、空域管理数字化三大核心支撑。这是典型的多网融合系统工程,并非单一产业赛道,具备极强的行业壁垒和长期成长空间。
06分层布局策略:区分资金属性,适配不同赛道逻辑
26.9万亿投资覆盖的六大网络,商业模式、盈利节奏、风险属性截然不同,不能用统一逻辑布局,需按照赛道属性分层配置:
1. 稳健红利型(低风险、稳现金流)
核心标的:电网设备龙头、水电绿电、港口REITs。依托稳定订单和持续分红兑现收益,适合稳健型资金。但赛道优势已被市场充分认知,估值普遍偏高,需等待市场回调把握优质买点。
2. 成长进攻型(高弹性、重业绩兑现)
核心标的:国产AI芯片、高端光模块、新型储能、国产服务器。赛道成长空间充足、业绩弹性极大,但炒作氛围浓厚,必须紧盯真实订单、营收、业绩落地情况,无基本面支撑的纯概念标的,将率先被市场淘汰。
3. 政策脉冲型(短周期、做波段)
核心标的:水利管材、基建施工企业。收益完全依托专项债发行节奏、地方项目招标落地情况,适合波段操作,不适合长期持有。
4. 长线运营型(长周期、稳复利)
核心标的:优质智算IDC、全国性物流枢纽、水务特许经营资产。项目前期投入大、回收周期长,但建成后具备稳定、持续的现金流,属于长线复利资产,可等待上架率、运营数据验证后分批布局。
07核心甄别指标:避开概念陷阱,锁定真实受益标的
26.9万亿总盘子看似庞大,但项目落地受专项债发行、地方配套资金、审批进度等多重因素制约,落地节奏分化极大。甄别企业是否真正受益,无需看“是否沾边六张网概念”,只需紧盯三大硬核指标:
1. 新签订单/营收增速比
订单增速持续高于营收增速,代表业务处于加速扩张期,成长动能充足;订单增速低于营收增速,说明企业依赖存量订单吃老本,后续增长乏力。
2. 核心毛利率水平
不同赛道、不同环节的盈利含金量天差地别,例如特高压设备毛利率远高于普通基建建材。同样的六张网概念,核心业务毛利率直接决定企业真实盈利能力。
3. 经营现金流/净利润比值
工程类企业普遍存在账面利润高、回款差的问题。若该比值长期低于0.6,说明企业净利润多为账面利润,未转化为真实现金流,资产质量、盈利真实性较差。
终章:看懂基建表象,把握产业服务的终极红利
26.9万亿六张网建设,绝非简单的传统基建扩容。资金流向的表层是工程建设,深层是全国性能源、数据、物资、城市民生网络的数字化、智能化、一体化重构。
市场的浅层机会,是一次性的基建工程款;市场的深层红利,是基建落地后外溢的全域服务业机会——长期运维、智能调度、能源交易、数据服务、产业咨询等新业态,将诞生源源不断的增量收益。
最终的赛道胜负,从不取决于谁能拿到更多工程订单,而取决于谁能把一次性工程收益,转化为持续性运营复利收益。看清订单、利润、现金流的本质差异,卡位多网交叉的高价值赛道,才能真正把握本次万亿级产业升级的核心红利。

 京公网安备11010802045623号 技术支持:
